Apreciaciones Conjuntas de Dos Rivales

Martes 13 de Septiembre, 2011

De acuerdo con lo observado en las ultimas crisis la hipótesis de relevancia, Oro con relación inversa de significancia con el dólar, parece no cumplirse a un nivel significativo estadísticamente. Si dividimos en dos tramos lo observado (n=500 semanas) el oro ha anulado la hipótesis de la teoría, pendiente de la demanda negativa con respecto al dólar (coeficiente dollarpriceindex sube = coeficiente goldpriceindex baja).

Objetivo a estudiar: Apreciaciones del dolar y comportamiento del oro

Primero observaremos el comportamiento del dólar con el oro estas 500 semanas en gráficos de dispersión para ver si su asociación es o no lineal. Y luego una estimación con modelo lineal (efecto cantidades) y con modelo logarítmico (efecto elasticidades).

*hacer clic para ver en versión original.

(1)

(2)

(3)

(4)

(5)

(6)


(7)


Estimaciones: Logaritmica vs Lineal
Modelo LOG-LOG

Lin-Lin (model)


Así en un primer acercamiento inocente se verifica la teoría económica de relación inversa entre dólar y oro, con coeficiente significativos (se rechaza por t-stadistic la hipótesis nula de coeficientes = 0), y el r2 mejora de una estimación lineal simple a un modelo logaritmico-logaritmico. ¿Cómo se lee el coeficiente -3.65 de log dollarpriceweek?. Por cada incremental de 1% en el dólar el oro decrece en -3.65% con un r2 explicativo de 65%, un Proxy mas cercano a la realidad de elasticidad es -2.37 de variación en el oro vs 1% de incremento en el dólar (ponderando ese 65% explciativo en el -3.65 absoluto).

Hablamos de un modelo malo, de ahí inocente, donde hay autocorrelación, y por lo tanto sesgo en los estimadores, hay heterocelasticidad y no hay normalidad en las perturbaciones. Pero la transformación ya sería mucho para este borrador. Por sí solo el dólar es poco explicativo del comportamiento del oro aún con modelo elastico, y aún respetando a largo plazo, 500 semanas, la hipótesis economica de pendiente negativa, coeficiente negativo. Estructuralmente ese largo plazo se compone de momentos distintos. Una primera parte hasta 2008 donde no siendo significativo estadísticamente económicamente la pendiente es negativa, tiene relevancia economica, aunque poco util. Y desde 2008 hasta la actualidad donde la hipótesis economica deja de ser relevante. Y el coeficiente cambia de signo. Hoy no puede aseverarse que el dólar tenga un efecto negativo sobre el oro, ¿por qué? Porque el oro tiene un movimiento propio. Ya no solo sirve de Hedging, sino tambien como instrumento de solvencia.

¿Cómo verificarlo?


Grafico de dispersión Nº4 VS Nº6 , crisis 2008 vs crisis actual. Las pendientes son totalmente distintas. Y esto se verifica en el corto plazo, las primeras 7 semanas del movimiento brusco. La teoría economica es 180º diferente a la propuesta inicialmente. Pasa de un coeficiente de -26 a uno positivo de 25, pasando de explicar el 56% a solo el 10%.

El objetivo del borrador es acercar una hipótesis accesoria a la adyacente (cobertura inflacionaria + cobertura de solvencia) ¿Puede un fenomeno de Call margin afectar al oro como en 2008?. La respuesta estadística y económica presenta indicios muy fuertes de que NO.
No puede tomarse a la ligera estos hechos:

J.P. Morgan Will Accept Gold as Type of Collateral

CME incorpora al Oro como colateral (síntoma de liquidez y solvencia sistemica, o patron monetario)


CME collateral:
Cash
Gold
Foreign Sovereign Debt
U.S. Treasuries
U.S. Government Agencies

Select Mortgage Backed Securities

El clearing europeo incorpora al oro como colateral

..................

La relación de independencia. Precio del Dolar en función del Oro.
Como el oro pasa de ir detrás del dolar (cobertura inflacionaria) a ir delante del dolar (el precio del dolar dejó de caer mientras el oro siguio subiendo.. ese diferencial es ganancia de Solvencia, el oro comienza a funcionar como "vuelo de calidad". Representación estadistica.
Un motivo fuerte para aceptar la hipotesis de que el oro resitiría un call margin
Bienvenidos a la Era del Patron Monetario

EL CARRETEO DE LAS TASAS COMIENZA

25 de julio de 2011


El modelo de fuerza relativa + algoritmo de tasas badlar y lebac presentado en junio comenzó dando una probabilidad de subida de 86%, y se esperaba confirmación para asegurar una subida consolidada y continua. Tardo casi 20 días hábiles hasta confirmar de manera solida la tendencia de fondo.

Primer sintoma: problemas en tasas interbancarias


Ratio Badlar/Lebac ... tendencia acentuada. A mayor caída mayor probabilidad de subida de tasas (ver modelo)


Ratio desde enero de 2010, la ultima caída similar en el ratio se dio días previos a la salida de Redrado.


El 7 de julio volvió activarse, con una novedad que agrego, que el 100% de las bases que por al menos 11 días hábiles repitió diariamente la señal, las tasas subieron y de manera consolidada, por al menos 400 puntos. Hoy serían tasas de validación arriba del 16% para las semanas por venir.


OPCIONES DE COMPRA:
BONAR 2015
Bono de la Nación Argentina en pesos Badlar privada + 300 pbs. vto. 2015

Semana de Aniversario sin festejo

28 de junio de 2011

El mes de julio la bolsa festeja su 157 aniversario, una institución mas vieja que el Estado. ¿Como ha reaccionado la bolsa a la visita de los Kirchner para su festejo?

Recordemos las fechas:

10 de julio 2003
12 de julio 2004
12 de julio 2005
10 de julio 2006
11 de julio 2007
10 de julio 2008
27 de agosto 2009
27 de julio 2010 (156 aniversario)

La han visitado 8 veces desde 2003. En seis el mercado cayo y solo en dos presento firmeza. El promedio semanal luego de su visita es de 0,76% de caída. Las bajas han estado entre una banda de -0,62 y -3,28.

Las 8 ocasiones:


El Volumen que es Precio y tendencia

27 de Junio de 2011

¿Muy alto volumen implica precios inestables los meses por venir?

El 77% de las veces que el volumen en el sector bancario tuvo variaciones diarias mayores al 400%, la tendencia que le siguió hasta 40 días hábiles después fue negativa. La data es desde 2002.

Algunos ejemplos que representan el 77%. t= 0 día del volumen record


El 10 de mayo y 17 de junio se presentó ese patrón de alto volumen diario en un banco puntual, Macro.

El 17 de junio en el ADR de Nueva York ocurrio un incremento del volumen de 300%, en Buenos Aires de 517%.

El ocurrido el 10 de mayo hasta el 17 de junio en Buenos Aires. El patron de comportamiento se mantiene en el tiempo, la tendencia es decreciente en el precio.


¿Cual es el motivo detrás? ¿y que implicará sobre el precio?.
Sabemos que son operaciones pautadas, en el grafico siguiente se observa un volumen concentrado en transacciones de 5 minutos.

No sabemos quien compró y quien vendio. Pero sabemos que son propietarios o institucionales, los unicos que tienen un floating nominal capaz de generar enormes transacciones de pase de manos por operaciones pactadas. Banco Macro es un referente en esto, ya que un 25% del floating esta en manos de estos operadores, Banco Galicia un 15% y banco frances un 3%.
Si filtramos el hecho de que el 77% de las veces que ocurrieron esas ENORMES operaciones pactadas la tendencia dos meses despues fue claramente bajistas... ¿podemos suponer que los propietarios le compran a institucionales (bancos de inversión y grandes fondos mutuales)?... ¿o fondos de bancos y propietarios le compran a grandes fondos de inversión cerrados?

Desconocemos las estrategias, pero por premisa sabemos que los fondos de inversión cerrados no pretenden perder dinero en plazos evidentemente mas pequeños que institucionales o mutuales, y aún mas propietario, quienes sí pueden esperar y no rendirle cuentas a sus clientes de sus compras o ventas. ¿Es sensata esa premisa? Obviamente, cualquier especialista en portafolio conoce este hecho.

Partiendo de estas premisas es de esperar que quien vende no tiene expectativas un 77% de las veces que el precio tenga una tendencia abiertamente alcista los proximos meses, y quien compre tenga como motivo o ampliar su tenencia de largo plazo o "la recompra de propiedad ciruclante".

¿Tiene sentido asociar volumen pactado con movimientos bajistas?... al menos en Bancos parece que sí. Banco Macro es un ejemplo de eso.

Señal Activada ¿Pronta suba de tasas?

Miercoles 8 de Junio de 2011

A principio de mayo se elaboró un modelo sencillo de sensibilidad entre el Stock de Titulos en Pesos del banco central (Lebac y Nobac) y la tasa Badlar. La sensibilidad consistía en una relación de efectos tardíos en la Badlar con respecto a la variación del Stock de titulos. Una caída en el stock combinada con una subida de fuerza relativa en la tasa Badlar (variación diaria de Badlar mayor a crecimiento de stock titulos en pesos) en función de medias moviles(medía simple de 9 días menor a media de 35 días), contenido todo en un plazo de 10 días de repetición, daba una probabilidad que 20 días hábiles después del día 10, en que quedaba confirmado el escenario, que la tasa Badlar probablemente experimentaría una subida de por lo menos 150 puntos. Esa probabilidad oscilaba entre 76 y 86%.


El 17 de mayo la señal comenzó, y quedo confirmada el 27 de mayo, ultimo dato del banco central publicado de base monetaria.

El 30 de mayo no hubo licitación de titulos. Pero el 31 de mayo sí. No sabemos cuanto es el resultado neto entre el monto absorbido y el monto que vencio ese día, pero aún habiendo absorbido hasta 1000 millones (-1000 anotación en variación de stock) y tanto la semana pasada como esta habiendo absorbidos otros 500 millones (1500 millones en total) el 27 de mayo se activo OTRA señal, que recién podríamos confirmar en dos semanas.

Si la primera semana de junio y la segunda el central contrajo en 1500 millones, aún así, se activaría. Estaríamos ante dos señales confirmadas.


El modelo eleva su probabilidad para escenarios de mayores tasas (400 puntos igual o mayor) y para plazos mayores ( hasta 50 días hábiles) en caso de repetición de la señal.

Hemos tenido durante 2010 una vez activada la señal, durante el mes de enero.

El primer grafico muestra la relación entre la variación diaria entre badlar y stock de títulos de absorción, frente a sus medias moviles. En el primero vemos los tres cruces prevcios, enero-junio-noviembre. La señal solo confirmada en enero. Donde se combinó a las medias móviles la reducción continua del stock de títulos.

En el segundo grafico se observa el comportamiento actual desde el 27 de abril al 27 de mayo. Se observa como a partir del 17 de mayo a la caída del stock se le suma una fortaleza en la tasa badlar. Por lo tanto, un cruce de medias a favor de la tasa.

Mayor absorción de pesos que subida de tasas. Escenarios de pendiente suave de incremento en tasas vs alto crecimiento del stock. El index tiene como numerador la variación del stock de pesos y como denominador a la variación de tasa Badlar.

Cruce de medias actual. La violeta es 9 días y la amarilla 35 días. El index está de azul. Se observa la perdida de fuerza relativa del stock a partir del 17 de mayo, coincidente con una caída secuencia del stock de títulos en pesos.


Modelo de Activación de señal (Ver Post anterior)


Simulación para segunda señal (licitación del 31 de mayo)

Ultima Vez confirmada Señal.

El cruce de medias Mes de junio de 2010. Sin señal activada

Actual cruce de medias con señal activada, potencialmente doble.

Persiguiendo BADLAR con 86% de ayuda

11 DE MAYO 2011

Trabajando con 1820 datos diarios de la base monetaria se buscó sintetizar en un algoritmo con relaciones de probabilidad simples, un modelo de sucesos lo suficientemente representativo para vueltas de ciclo, como menor optimo, y tendencias significativas de incremento de tasas de interés a plazos mayores a 20 días hábiles como optimo.


El algoritmo busca relacionar la expansión o contracción del monto de lebac y la tasa badlar, tal que la interacción de ambos en un plazo no mayor a 10 días hábiles pueda dar información concreta de sucesos a t+30 desde t+10 (limite del algoritmo, siendo t=0 día de inicio de la señal), con la presunción de tasas como minimo 150 puntos igual-superior a la tasa del ultimo día del modelo que activa en t+11 el pronostico. Como la interacción en esos 10 días involucra relaciones no lineales, funciones de salto discontinuo en la información, como t+5 badlar >= t+2 con lebac stock t+8>=t+7 >= t+5 con sintesis de media movil incorporada, y presumiendo que la data arrojaría un espacio muestra reducido a 25, es que se prefirió un algoritmo simple a un modelo econometrico avanzado, que para el caso, vale resaltar, sería necesario de aplicar para confirmar teorema algorítmico, aunque observando la fuerza del modelo, se lo da por adecuado con simple observación grafica.

La probabilidad de badlar + 150 puntos 20 días despues del ultimo día limite de la señal, se cumple en un 86% de las veces. Esa probabilidad se reduce a 76% de las veces para plazos mayores, pero con badlar + 400 puntos igual superior a t=10 para intervalo +20 -50 habiles. Lo que incremento de badlar compensa incremento de tiempo como premio probabilistico.


1) La utilización de medias móviles combinadas con reporte diario badlar de expansión o contracción da la sintesis para saltar la primera ojeada del grafico 1, donde se observa expansión de stock lebac con incremento de tasa badlar, en esos casos media de 6 días, critica en volatilidad, se mantiene por encima con un diferencial estable con la media mensual de 35, nuestra tendencial.


2) En el grafico 2 se observa la importancia de cointegrar a las medias moviles los movimientos diarios en el ratio que relaciona variación % diaria de badlar vs lebac.

3) Una MM6 < MM35 + incremento de expansión monetaria vía no renovación lebac (reducción de stock), incrementa posibilidad de señal.

4) El sesgamiento de las medias con el index ratio lebac/badlar, despues de todo explican TENDENCIALMENTE la relación de tasas y stock, es cierto, pero interesa su fuerza tendencial, dada como vemos de manera importante, grafico 2, por las medias. Así se nos permite combinar relaciones cuantitativas diarias con tendencias moviles.

5) Un dato: La fuerza del algoritmo es alta incluso en la no confirmación. Para casos de t+30 desde t+10 (ultimo día para confirmación de suba de tasas) presenta pendientes estables en las tasas. Uno de esos casos queda graficado abajo. En ninguno de los 2 casos la badlar bajo + de 100 puntos. Y para los casos de extensión de tiempo mayor, la badlar no bajo de 100 puntos.

Sintetizando: Estamos ante un algoritmo simple que predice hasta 86% de las veces que la combinación de sucesos seleccionados ocurre, con un tiempo maximo de espera de 10 días de maduración, hay un incremento igual mayor a 150 puntos basicos en la badlar para 20 ruedas, llegando a +400 puntos para un periodo mayor a 20 ruedas, pero con una probabilidad de 76%.

Además tenemos un buen proxy explicativo de LEBAC como adelanto de volatilidad en el interbancario. Lo primero en contraerse por el período que abarcan como minimo su vencimiento, 30 días, es obviamente las letras en pesos.

Más adelante se relacionará Badlar con tasa implicita en dolares ROFEX, la que nos habla de venta activada de futuros del BCRA y presión sobre mercado contado. Además de su relación inmediata con la tasa de descuento requerida en Bonos en general.

Sí.. se está ante un modelo que adelanta de una forma interesante movimientos importantes financieros.

(1)


(2) Los datos del logaritmo comienzan en enero de 2003, lamentablemente el banco central saco de publicación datos de 2005 de badlar de todos sus registros lo que dificultó el trabajo con medias moviles, por eso se toma enero de 2006 para este grafico. Para algoritmo se estacionalizaron los datos. para un mejor empalme.

EJEMPLOS FAVORABLES Y UNO NO FAVORABLE

El numero negativo de la columna "Monto LEBAC" corresponde al análisis utilizando Base Monetaria, y Lebac es un mecanismo de absorción, eso implica "reducción" de base, signo negativo.


Caso referente de No confirmación. Pero con estabilidad Badlar. Fuerza Relativa del Algoritmo fuerte para el alza en casos favorables.

Un debate cerrado: El Oro es patron monetario

31 de diciembre 2010

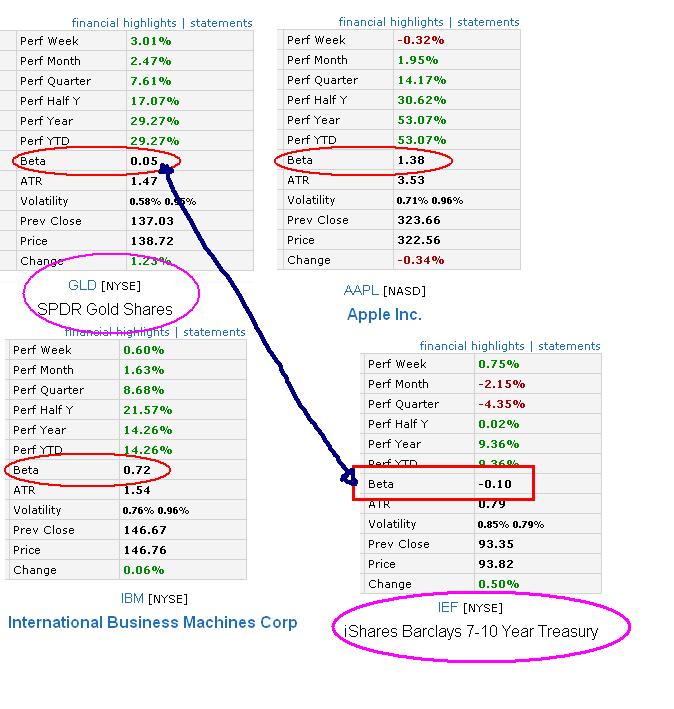
En 2006 McCown y Zimmerman publicaron un artículo sobre la predominancia del oro como patrón monetario pese a los reiterados intentos de des-monetización. Tuvo gran repercusión aquel trabajo cuando demostró la “impactante hipótesis” (para quienes creían que la monetización era cuestión de arbitrio del emisor) que el Oro poseía una varianza muy próxima a los bonos del tesoro americano, que se toman como referencia para el cálculo del Beta Teórico del CAPM por considerarse activos libre de riesgo (Método dominante de evaluación de cartera de activos optimo de diversificación). Teniendo una media de retorno cercana a una T-Bill su Beta tendía, y tiende, a cero. Demostrando que el oro servía, y sirve, como hedging inflacionario. Trabajando con cointegración del IPC , con sus respectivos test de integridad de hipótesis, el análisis confirmaba finalmente el diagnostico teórico, el oro es un activo libre de riesgo sistémico y de utilidad plena para cobertura inflacionaria (¿tambien como proxy de divisas?), solo equiparable (injustamente, pero esto ya es harina de otro costal) con los bonos del tesoro americano. Únicos dos instrumentos existentes que presentaban, y presentan por ahora (t-bills en riesgo de perder calidad crediticia), tales características.

An estimate of the capital asset pricing model yields a beta that is statistically indifferent from zero. This is consistent with the returns on gold for the period from 1970 to 2003, which have been just slightly higher than the Treasury Bill rates. Estimates of the CAPM for silver also result in a zero estimated beta, but silver has had returns that are far lower than the Treasury Bill rate.
Estimates of the arbitrage pricing model reveal that gold has a strong ability to hedge against inflation risk, and can thus be a very useful addition to an investor’s portfolio. Silver can also be useful in hedging inflation, but the evidence is weaker. For the most important contribution of this research, we find that the time series of both gold and silver prices are cointegrated with the Consumer Price Index in the U.S. This shows that the stochastic movements of the metals and the aggregate price level have a common trend, which reinforces the finding that they are useful inflation hedges. Our conclusion is that gold can be a useful addition to many investment portfolios, virtually uncorrelated with stock returns and also a good hedge against inflation risk. Silver has had historical returns that are too low, and its ability to hedge inflation risk is less consistent than that of gold.
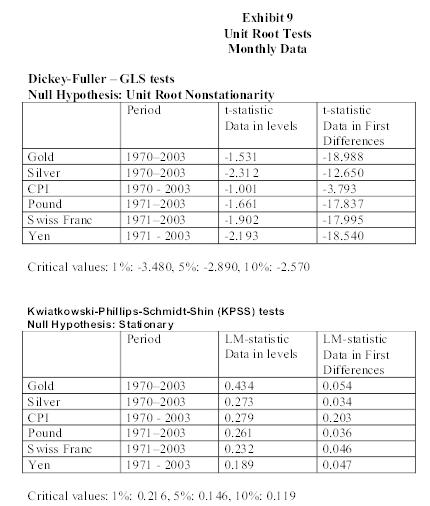
Demostración Estadistica de la prevalencia de la Hipotesis alternativa, "El Oro como Benchmark por constancia en poder de compra y baja o nula varianza frente a T-Bills". Comparación con Plata, antiguo sustituto de segundo grado. Observar Columna izquierda, cuanto más proximo a cero el parámetro mas fiable es la hipotesis.

Analisis de regresión de estadisticos en CAPM
Raíz unitaria para Limpiar Estimación: Optima. Es estadisticamente relevante la hipotesis. El oro funciona como activo libre de riesgo.


El centro del debate se concentraba así en un párrafo: “Si asumimos que el oro tiene la facultad consistente de mantener su poder de compra durante un largo período, tal activo debe por definición tener un Zero-Beta Asset". Y el Oro presenta esa característica.

McCown y Zimmerman utilizaron el análisis de tres frameworks, the Sharp (1964) y Lintner (1965) capital asset pricing model (CAPM); the arbitrage pricing theory (APT) de Ross (1976) y cointegración utilizando una metodología de test desarrollada por Elliott, Rothenberg y Stock (1996). Todo el instrumental de investigación existente de optimización de datos económicos para probar lo que Menger en 1871 proponía con su Teoría de la Liquidez de las Mercancías …

Del trabajo se pueden extraer otras conclusiones importantes desde la posición de poder de compra, que hemos ido perdiendo analíticamente a medida que nos involucramos en coberturas de volatilidad sobre unidades de cuenta de por sí volátiles, retroalimentación, y obviado muchas veces por ignorancia la simpleza analítica que implica trabajar con un activo que presenta constancia de tasa de cambio de poder de compra a lo largo de décadas, como es el oro.

El ejemplo del ratio Dow Jones/Gold , es ejemplificador de la volatilidad implícita que tiene el Dólar, que medido en un intrumento constante de Beta Zero a perdido el 70% de su valor en poder de compra frente, al que hoy podemos considerar el benchmark de cartera optima, el oro, en una década de timeframe.

La perspectiva de incorporar al Oro al CAPM tradicional como modificado y al análisis generacional de metodologías de testeo, da una referencia distinta en como evaluar activos, y dada la demostración empírica como teórica de la relevancia del Oro como monetizador independiente de Benchmarks tradicionales, ya es tiempo de reconocer lo obvio, el paradigma nunca existió, porque nunca tuvo consistencia teorica como practica, solo prejuicios y torpeza de quienes pretendían imponer el viejo prejuicio de Don Antaño, que el señoraje es funcional a la supervivencia e imposición de un bien de cambio de referencia universal, el papel pintado de los Leviatán de turno, que en sus cabezas, creían, tarde o temprano desmonetizarían a la vieja reliquia, pero como verán no solo que no lo logran, sino que van pasando sus contendientes a lo largo de los siglos, desde Nabucodonosor ( Ver Harmston, Stephen. "Gold as a Store of Value" Research Study No. 22, World Gold Council November 1998, quien demuestra más provocativamente que su poder de compra no ha variado en dos milenios) hasta la predominancia actual del Dólar, pasando por el Florín y la Libra, hasta la cesta de competencia a lo Hayek en su “La desnacionalización del dinero” (¿el futuro?), que el Oro fue, sigue y seguramente seguirá perteneciendo a la categoría de mercancía de cambio liquida o moneda para el vulgo, por consistencia teorica como émpirica.

Como dice un gran economista español especializado en materia monetaria, “lo volátil no es el oro, sino la unidad de cuenta emitida por gobiernos con que lo medimos”.

------------------------------------------------------------

Anexo: Esto tambien se refleja en los ETF.
Para esos comentaristas disociados de la teoría y los hechos sobre mercados, que siguen ubicando al Oro en la característica “vulgar” de instrumento susceptible de los vaivenes “irracionales” de mercado, corrección, sus movimientos son por una irracionalidad, pero de los que manejan la unidad con que se lo mide, no por problemas de estimación de ventas, expectativas de recupero de capital o mera especulación para distribuir tenencia, porqué ninguna de estas características a mediano y largo plazo se encuentran en este benchmark.
Cuanto mas cercano a cero mejor es su comportamiento como Reserva, Hedging y Liquidez sistemica.


Hacia una reconstrucción de la Moral Insider

¿Por qué debe ser mal visto el insider trading? ¿es un problema o uno de los tantos metodos de eficiencia del mercado que cierta normativa poco descriptiva ve como una asimetría "desleal"?

However, the term is frequently used to refer to a practice in which an insider or a related party trades based on material non-public information obtained during the performance of the insider's duties at the corporation, or otherwise in breach of a fiduciary or other relationship of trust and confidence or where the non-public information was misappropriated from the company

El tema es tratado por el WSJ:

According to Mr. Manne, corporate scandals such as Enron and Global Crossing would occur much less frequently and impose fewer costs if the government didn't prohibit insider trading. As Mr. Manne said a few years ago in a radio interview, "I don't think the scandals would ever have erupted if we had allowed insider trading because there would be plenty of people in those companies who would know exactly what was going on, and who couldn't resist the temptation to get rich by trading on the information, and the stock market would have reflected those problems months and months earlier than they did under this cockamamie regulatory system we have."

Another potential benefit of lifting the ban on insider trading is explained by Harvard University economist Jeffrey Miron: "In a world with no ban, small investors might fear to trade individual stocks and would face a greater incentive to diversify; that is also a good thing."

Y finalmente sobre la moralidad de los insider:

Insider trading, moreover, is held to be morally suspect not because its overall value to the society is denied but because many regard fairness, equality, a level playing field, the most important criteria for a morally decent marketplace. The fact is that those are actually not what counts most for the morality of trade. That place is occupied by the respect for individual rights. Within the framework of such respect, insider trading is entirely unobjectionable. In addition, it can be perfectly ethically, commendable, to act based on such information: it is a matter of prudence and commercial savvy, both of which should be encouraged from those who work for a living.

La fenomenal distribución en Comercial

El 17 de septiembre se había comentado que comercial estaba en una etapa de distribución, cuestión sobre la cual no se tenía muchas dudas, sí se planteaba la posibilidad de un intento (o varios) de seguir distribuyendo, cosa que sucedio con dos "effort to raise", sin exito de romper el rango de distribución. El esfuerzo de distribución ocurre cuando los intentos de romper el rango de distribución (eso que denimonados como exceso de sobreoferta) ocurren con amplio spread de precio+ mucho volumen y sin exito de romper el rango.

El primer esfuerzo, apenas unos días despues del post, fue la muestra que algo no andaba bien del lado de la oferta. Un jugador muy grande con enormes cantidades de nominales pisaba a la demanda exigida, por la forma en que se daba (tener presente esto); y digo jugador porque el sostenimiento de oferta excedente a un precio fijado, casi respetado rigurosamente, no puede tener a muchos protagonistas mas que a unos pocos, por no decir uno.

El sostenimiento de demanda puede interpretarse de muchas maneras, puede consistir en que un player necesite sostener un rango estabilizado de precios para ir colocando cantidades mientras realiza operaciones de pase controlando los precios del rango (comunmente llamadas operaciones por "tubo"), o simplemente en una pelea de traders. Hablar de pelea significa no armonizar movimientos, y este movimiento, sobre todo despues del primer post, muestra cierta armonía. La certera semana de septiembre, apenas unos días despues del primer analisis ocurre el gran suceso. Casi sacado de la galera dos días en que el spread de precios se dispara, rompiendo la resistencia refernte (0.55) rapidamente aparece la oferta y vuelve al rango de distribución (así evita sobre-reacciones de demanda independiente). Es por eso los sucesos de COME no fueron "no esperado". La operatoria fue planeada desde mediados de septiembre por players que de antemano conocían que el voto dividido no saldría a favor, armaron una estrategia para distribuir enormes cantidades de papeles, habiendo en este sentido esfuerzos de demanda tanto genuinos como no genuinos, los dos ultimos "esfuerzos de incremento" son pauta de esto.

La denominación "terminal uptrust" es netamente generador de expectativas y ocurre siempre en rangos de distribución "congelados", por lo general en forma de rectangulos. La confirmación del supuesto de inside information y distirbución en rango viene los días despues al ultimo "esfuerzo" donde con volumen mayor al promedio el precio cae volviendo a la base del precio minimo ex antes intento exitoso de mantener rango de plazo medio (vía media exponencial de 50 días).
La indecisión de minoristas viene con alto volumen y precio neutro. Veníamos de dos intentos fallidos de romper el rango, con la aparición de una oferta muy fuerte y sobre la base de precio medio de cuatro meses y la media exponencial de mediano plazo, tanto minoristas como mayoristas de medio hicieron de demanda, cuestion que queda confirmada con el día previo cuando tanto minoristas como mayoristas descuentan la noticia y viene la suspensión.

Es cierto que resulta dificil indentificar los ultimos días de caída, pero estamos seguro que la distribución fue funcional a una estrategia de operadores que ya conocían la información y descontaban la sobrereacción de caída de casi 50%, netamente de minoristas y mayoristas de medio pelo post noticias, ¿quienes compraron el día despues?... habrá que esperar, pueden ser compras de oportunidad de simple trading por un supuesto margen de seguridad en 0.23-0.25 o un proceso de acumulación (que significa ir comprando de a poco incluso con precio a la baja), pero habrá que esperar... poco tiempo para un mark-down y aún mas para madurar una acumulación.

Sosteniendo la demanda... para distribuir

Image Hosted by ImageShack.us


El análisis de como actúa la mano fuerte no consiste en predecir movimientos, sino en analizarlos. Entender que esta haciendo y en base a estos tomar algún tipo de decisión. Al caso anterior de DICP que ya se ha analizo, ahora adjunto uno de los papeles mas volátiles con liquidez, COMERCIAL DEL PLATA.

Quiero que vean una cosa: como los esfuerzos de la mano dominante del mercado prevalecen siempre a la vista de todos. Miren esos volúmenes y miren el spread de precios que presentan. Sobre todo los dos últimos de septiembre que acompañan una tendencia desde agosto. Observen que el esfuerzo se concentran en mantener los precios a salvo de la media exponencial de mediano plazo (clave para sostener expectativas) y no desatar ventas de mayoristas importantes. Observen también como después de actuar los insiders que manejan el papel, inmediatamente después vuelve a caer el volumen negociado y cae de nuevo la cotización pero bien controlada. Siempre claro… respetando la media de precios.

0.55 es un valor con mucho exceso de oferta. Que puede ser perfectamente manejada por la mano fuerte para fijar un rango de precios, sea para distribuir o para controlar los tiempos del precio, así controlan la volatilidad ye vitan excesos.
A principios de julio se dio algo importante, un shake out de escala considerable que ajuste la cotización a mediano plazo, y salieron a pagar, nuevamente con volumen lo que desencadeno lo que se denomina un “automatic rally”, cuando la demanda domina pero se limita “automáticamente” a la anterior “resistencia” donde tenemos los excesos de oferta, eso podría llamarse distribución. ¿Estamos ante un sostenimiento de precios, donde la propia mano fuerte compra, o estamos ante un pool de traders que se esta peleando por mantener precios?. El E/R cuesta. Cada intento de sostener precios es un esfuerzo que atenta contra los resultados cuando se esta ante una barrera de oferta importante contra la que reiteradas veces se ataco sin éxito. Yo creo que hay una pelea entre pool de traders.

Es evidente que hay una mano fuerte que mantiene rango de precios y hay otra que cuando puede arremete e intenta romper sin éxito, a lo que se le suma los minoristas que observan para entrar. No es acumulación porque no se ha detectado falsos rompimiento, o sea, TESTs DE OFERTA para barrer posiciones, tenemos que volver a julio para ver algo de ese tipo con un shake out estabilizador (porque evito excesos de demanda), después fue todo sostenimiento y ataque a la oferta. Sin esa intervención puntual la demanda no aparece.

Dos cosas puntuales: no me gusta que no se intente romper esa línea de tendencia que significaría mucho volumen de oferta para arrastrar, lo que significa que no hay acumulación y seguimos bombeando hasta donde de la distribución.
Segundo, me gusta que haya sostenimiento de precios con buen volumen, eso muestra interés de una de las partes por sostener precios y volver a la carga contra el trend de resistencia con excesos de oferta.

Se puede intentar posicionarse para un intento más de distribución fuerte de una de las partes interesadas, el exceso de espera y el no intento de la otra parte por sacudir a la contraria, por ahora, puede despertar cierto interés de un rally más. Igual dejo en claro algo, de romper la línea de tendencia de mediano plazo que dispararía, en teoría, bolsones de papeles por el lado de la oferta, y ser absorbidos con fuerza por la demanda para luego volver a recuperar precios con volúmenes mas calmos, es vital comprar, estamos ante una acumulación. Pero de romper sin volumen y con escaso spread, vender porque el mark down ha comenzado, y este puede llevar semanas.
Compro pero atento..

DICP y como gestar un rally

Image Hosted by ImageShack.us


Este es un grafico de lo que yo llamo manipulación de mercados por parte de la mano grande, dígase sobre todo mayoristas insiders y institucionales de largo plazo. Muchas veces se dice que en mercados con alta liquidez este tipo de operatoria donde unos agentes logran crear tendencia es totalmente imposible, “el camino aleatorio”, y aunque en cierta medida es cierto porque no sabemos como puede reaccionar la demanda a los esfuerzos de la mano fuerte(y lo subrayo), la gran mayoría sigue como ovejitas a los peces gordos siguiendo inútiles análisis de pisos-resistencias-análisis cuantitativo-objetivo-matematizado-econometrizado-elliott-indicadores técnicos de fuerza relativa(rsi), MACD, macd AMPLIADO, stochastic y la lista interminable sigue, cuya utilización termina siendo poco menos de cara-seca y cuya utilidad se reduce cada día mas a la operatoria en escala de grandes mayoristas que trabajan con trading algorítmicos que de cada operatoria negativa logran 1.009 a favor! , pero aún así, sabemos que las maquinas pueden utilizarse cuando se cuenta con “volumen” y sobre todo cuando se lo “sabe utilizar” para romper todo tipo de esquema preestablecido lo que vuelve el tradicionalismo análisis técnico una mentira que no sirve para nada (y esto también lo subrayo).

La mano grande manipula el mercado pero no por eso lo guía. Utiliza ciertos instrumentos de sostenimientos que apuntan a guía la oferta y la demanda según ellos lo vean oportuno. Claro que hay docenas de “mano fuerte” que podrían manipular un papel, en Tenaris es conocido el ataque de A-L a fin de año contra M-L Argentina (algo que no se publica en los diarios) cuando sabiendo la cantidad de posiciones vendidas por la americana y teniendo la data del cupo de venta completo salió a sostener precios barriendo toda la oferta (effort to raise) en tres ataques seguidos que actuando con mucho margen obligo a M-L ha salir a cubrir el cupo de riesgo lo que activo el mayor rally de 2008 y que marco el techo de la burbuja cuando M-L salió a comprar papeles para cubrir un agujero que no baja de los 3 millones de dólares(es lo que se decía… para mi es mas) , que en una semana es mucho para cualquier mayorista argentino. M sabía que en el vencimiento de opciones de junio estaba el fin de la burbuja, instrumentos donde es un jugador importante y cuyas primas constituyen el principal flujo de caja de la sociedad, donde el arbitraje de precios entre primas cobradas contra derechos y estos contra precio spot vía utilización de “short cover” y especialmente venta no cubierta, tenían que tener la cintura de voltear los precios de un activo en plena burbuja, sabiendo que habçian agotado cupo y que no conocían la composición de la demanda, obre las que ya no tenían control porque no manejaban a una demanda controlada por una media docena de mayoristas que no tenían la espalda del “ingenio” de A, para mi la mejor sociedad de bolsa de Argentina (cuyo nombre no puedo decir :) )

Esto es un ejemplo cuando los mayoristas se tiran con todo. Pero ya vamos ampliar todo esto con historias de nuestras excelentes casas de bolsas, donde nuestros operadores en épocas de las AFJP y libre entrada de capitales del extranjero, los ’90, eran los de mejor cintura operadora en toda latinoamerica, de hecho muchos fueron contratados a finales de aquella década dorada por los americanos (y no hablo precisamente de esos pocos que terminaron en cana… NO)

El caso que nos trae ahora es el bono DICP que estos últimos días se disparó. Acá no vamos a explicar los motivos del “porqué del disparo”, sino el “como”. En el grafico ustedes observaran unas palabras… ACUMULACIÓN, DISTRIBUCIÓN, UP –TRUST , SEÑAL DE DEBILIDAD, INSIDERS, OPERACIONES PACTADAS, MANO FUERTE… cada una se identifica con una etapa. El mercado esta formado por una etapa de acumulación, una de mark up(subida fuerte), una de distribución (con o sin spread en los precios), una de mark down (cuando el mercado baja) y de nuevo una de acumulación.

La etapa de acumulación es esa cuando la mano fuerte se la ingenia para quitarle papeles a los retailers minoristas, inversores independientes poco informados, algún que otro institucional de mediano plazo, a los gerentes de cartera de fondos que no siguen el mercado día a día, etc.. La mano fuerte, específicamente insiders y “mesas de dinero” de mayoristas especializados, en esta etapa opera sacando papeles con mucho volumen, a veces operando en rango (la clásica lateralización) otras veces cuando el papel opera también derivados como opciones, con volatilidad en los spread de precios para quitar papel, asustar a la oferta que no hay sostenimiento de precios, etc. Es todo un “arte” de sacudir el mercado para luego poner con la mano el precio en el cielo.

A finales de agosto hubo un proceso de este tipo, pero que a diferencia de ser una embestida contra minoristas, cuya demanda ya estaba asegurada, hubo una entrada de fondos que se pacto contra evidentemente una salida, eso se grafica en el bajo spread del movimiento y hasta haciendo una especie de “piso”, coincidiendo con el apoyo que daba la media exponencial de precios de mediano plazo (muy utilizada por estos especialistas). Esa es para mi la entrada de fondos del extranjero que se noto en el contado con liquidación que llego redujo su spread de puntas hacia finales de mes. El local sale, ese que fogoneo la oferta y la demanda cuando fue oportuno, y ahora por medio de una sociedad grosa busca punta pactada para entrar para no entrar contra un mercado sobre el que no tiene control (ojo que eso también podría ser razón de OPTIMISMO PREVIO A EUFORIA… el fin de un mercado alcista dicen los “psicólogos”.. ja+), después observamos como la oferta se corre y con muy poquita demanda el precio se va moviendo hasta que aparecen los insiders que contra una línea de tendencia de corto plazo salen a pagar y arrastrar oferta, insiders que pueden ser desde remanentes de la operatoria anterior pero con precio mas alto por una nueva punta vendedora dispuesta a dar hasta minoristas independientes atentos a esto (que son poquitos por suerte para los peces gordos). Ellos sabían cual iba a ser la “intencionalidad” de la data del indeK, que todos los “especialistas” observan como el motivo disparador, pero que recibió el OK de la demanda especializada, esa que a veces con esa “misma intencionalidad” BAJO! (cosas que los especialistas no pueden entender, “compro con el rumor vendo con la noticia o algo todo lo inverso”… caminata aleatoria para vos, manipulación para mi). Rota la “línea de tendencia” eso disparó la mirada de muchos operadores, claro… el DICP vuelvo a ser “negocio por el lado de la renta”, el sinceramiento.. el sinceramiento!!! (Algo que sabemos desde julio!). En fin, apareció la demanda que se corrió de los bonos en dólares a los bonos en pesos y tuvimos el rally, pero con una particularidad, que es un rally con un volumen controlado, lo que no refleja salida grosa de mano fuerte fresca, sino a cuenta gotas, pero sí desprendimiento de cartera de mayoristas locales, acompañando tendencia que empezó a finales de agosto.

Se observará en la etapa de distribución de julio una pauta similar, pero cual es la diferencia… miren el volumen, miren los spread de precios de esos volúmenes, y finalmente aparece nuestro amigo el up-trust, o mejor dicho testeo de la confianza de la demanda, demanda que estaba claro pero que no manifestó confianza del lado de la oferta. Mucho volumen con bajo spread luego de un mark Up con mucho volumen y spread, estando 37% por encima de la media exponencial de mediano plazo!. El testeo de la mano fuerte, de los que manejan la plaza o mejor dicho, del que la maneja (y no puedo decir mas!.. ya dije mucho antes con TS.. ;) , repartiendo a lo loco papeles a minoristas, mayoristas fondos comunes, luego se reduce en plena distribución de corto a minoristas que se denota en la caída en los montos operados inmediatamente después de la distribución. Observamos una señal de debilidad de sostener precios, sobre todo contra minoristas, pero finalmente se corre (algún tipo de compra propia posiblemente) y el mercado cae sin demanda y con la oferta bajo control, luego intenta de nuevo otro test de la demanda para fijar rango de precios en lo que se denomina E/R.. o esfuerzo sobre resultado, el trader ve que la demanda sigue sin aparecer para colocar cantidad, pero tiene una data, que puede hacer subir el precio (resultado) con poco esfuerzo, finalmente el sabe que va a poder poner cantidad pero que para eso necesita motivo de esfuerzo, específicamente el que se daría en septiembre (ya tiene la data de agosto y también las intenciones). Así conforma una hoja de ruta para la formación de una tendencia secular, para eso realizada lo que Wyckoff ( el mayor especialista en como actúa la mano fuerte del siglo pasado) denominaba “tendencia de crecimiento primaria”, un crecimiento de la oferta manejada antojo y una demanda solida pero condicionada a lo que la oferta hará ( el up trust y el E/R ya le dio la pauta).

Para no hacerlo mas largo, solo decir que DICP esta en plena etapa de distribución, hoy para mi en manos de locales, que el spread de la demanda es positivo porque esta se ajusto desesperadamente a la restricción de oferta, pero quien quiere entrar ahora que se abstenga y espera la próxima pauta de “esfuerzo para sostener” y vea bajo que condicionantes está, seguramente lo iremos analizar, algún fundamenalista diría que viendo las curvas de rendimiento podríamos fijar un precio, yo sugiero seguir al mercado y no guiarme por esas técnicas “objetivistas cuantitativas” que ciertamente sirven cuando el mercado sube y no sirven para nada cuando el mercado esta distribuyendo y bajando, si claro nos da una idea de si algo esta barato o caro, pero bajo ningún condición nos dirá si el mercado quiere subir o bajar, ok?.
Espero que les sirva,

Mauro

powered by Blogger | WordPress by Newwpthemes | Converted by BloggerTheme