¿Que es el PPT? ¿Que rol juega Goldman Sachs?: PARTE I

No es algo nuevo, aunque ha vuelto a los titulares de algunos especialistas "no políticamente correctos" que están alertando sobre la operatoria encubierta del gobierno y la reserva federal en los mercados, mediante casas de brokers importantes:

Una discución en la CNBC (el canal financiero mas importante de America) sobre el Plunge Protection Team:
Well, well, well … it’s early morning and a guest on CNBC’s Squawk Box blurted out in vociferous fashion about how The Working Group on Financial Markets, or the Plunge Protection Team, has been active in the S&P futures markets … most notably on October 10 and 24. He mentioned that late market action in which the S&P rose 100 points from low to high for no apparent reason, and that the US Government was in no mood to let the markets close for the weekend(s) in a near state of panic.

The guest, Scott Nations, President of Fortress Trading, refused to back down. Bet you won’t be seeing him back anytime soon.
Enlace al video

Empecemos por definir que es el PPT y como nació:
the stock market crash in 1987, the government created something called the President's Working Group on Financial Markets. The group, which includes the Treasury secretary, Federal Reserve chairman, chairman of the Securities and Exchange Commission and chairman of the Commodity Futures Trading Commission, was formed to ensure the smooth operation of financial markets.

Citing a Washington Post article, Carol Baum recently wrote about a 1997 article: "The Working Group's main goal, officials say, would be to keep the markets operating in the event of a sudden, stomach-churning plunge in stock prices -- and to prevent a panicky run on banks, brokerage firms and mutual funds...
Sabemos que toma forma en 1987, que esta formado por un grupo que encierra a las principales autoridades regulatorias de los mercados financieros y autoridades políticas y cuya misión es evitar "crack financieros".
For the past several years, we have seen repeated “out of the blue” short-covering rallies just about the time a decline seems to be gaining some momentum. Our suspicion has been that the “Working Group” established by law in 1988 to buy markets should declines get out of control has become far more interventionist than was originally intended under the law. This group has since been dubbed the Plunge Protection Team. There are no minutes of meetings, no recorded phone conversations, no reports of activities, no announcements of intentions. It is a secret group including the Chairman of the Federal Reserve, the Secretary of the Treasury, the Head of the SEC, and their surrogates which include some of the large Wall Street firms. The original objective was to prevent disastrous market crashes. Lately it seems, they buy markets when they decide markets need to be bought, including equity markets. Their main resource is the money the Fed prints. The money is injected into markets via the New York Fed’s Repo desk, which easily showed up in the M-3 numbers.
Hablan de operaciones REPO(Repos are essentially secured, short-term lending by the Fed. On the day of the transaction, the Fed deposits money in a primary dealer’s reserve account, and receives the promised securities as collateral. When the transaction matures, the process unwinds: the Fed returns the collateral and charges the primary dealer’s reserve account for the principal and accrued interest. The term of the repo (the time between settlement and maturity) can vary from 1 day (called an overnight repo) to 65 days.), su efecto sobre el nivel 3 de los agregados monetarios ( derivado de la renovación de los prestamos de dinero contra activo)

Mapa que a partir de 2006 (cuando el mercado inmobiliario había tocado TECHO y dos meses antes del primer crack (abril-junio 2006) cambio cuando se discontinuo la publicación de M3 llamativamente:
This past November, the Fed announced with little comment and no palatable explanation that it would no longer report the M-3 number after March 2006. It is now almost March 2006. Without the useful resource of M-3, we need to find other tools to monitor when the PPT is likely to intervene, and kill shorts.
Veamos ahora como entraría en funcionamiento el "equipo de trabajo de monitoreo":
For the PPT to be effective in driving markets higher, the potential for a sustained turnaround rally depends upon a high volume of open short interest. By measuring this short interest by the level of CBOE put options, we can gauge when markets are ripe for PPT intervention. The way it works is the PPT decides markets need intervention, a decline needs to be stopped, or the risks associated with political events that could be perceived by markets as highly negative and cause a decline, need to be prevented by a rally already in flight. To get that rally, the PPT’s key component — the Fed — lends money to surrogates who will take that fresh electronically printed cash and buy markets through some large unknown buyer’s account. That buying comes out of the blue at a time when short interest is high. The unexpected rally strikes blood, and fear overcomes those who were betting the market would drop. These shorts need to cover, need to buy the very stocks they had agreed to sell (without owning them) at today’s prices in anticipation they could buy them in the future at much lower prices and pocket the difference. Seeing those stocks rally above their committed selling price, the shorts are forced to buy — and buy they do. Thus, those most pessimistic about the equity market end up buying equities like mad, fueling the rally that the PPT started. Bingo, a huge turnaround rally is well underway, and sidelines money from Hedge Funds, Mutual funds and individuals rushes in to join in the buying madness for several days and weeks as the rally gathers a life of its own.
Más claro imposible: Operan siguiendo el "nivel de vendedores" que es facil de identificar obervando el "interés abierto" (The total number of options and/or futures contracts that are not closed or delivered on a particular day) de las bases PUTS, específicamente del SP500 que es el mas operativo del mercado.

Ahora observemos como operarían con un gráfico:

Above, we have developed what we call a Plunge Protection Team Risk Indicator. This indicator is based upon the premise that the most effective PPT intervention requires an extreme Bearish sentiment as measured by short interest. This indicator measures short interest from the level of CBOE put options outstanding. It simply compares a 10 day moving average of CBOE puts with a 30 day moving average of CBOE puts. Whenever the ratio of the 10 Day to the 30 Day rises above 1.18, we are at great risk of a short covering rally of some sort, probably PPT induced. In other words, whenever the 10 Day MA is more than 18 percent above the 30 Day MA, if you are holding short-term puts, or a short position of some other form, you may want to think about getting out with whatever profits or losses you have.

We have marked in red arrows those times over the past 18 months when the ratio exceeded 1.18. In each and every instance, at least a several day sharp rally developed. It does appear that in every instance, there was a day’s notice before the spike reversal higher took off. It’s sad we have to anticipate this central planning intervention into what used to be free markets, but if we can be prepared, then we can still trade both the ups and the downs profitably.
Hasta acá un análisis siempre especulativo de como actuaría el PPT en los mercados.
Quedan muchas dudas de la capacidad de "intervención", su peso sin dejar huellas, y mas importante aún, si es capaz de generar a gran escala burbujas. Hasta aquí sabemos que es un "sostenedor de tendencia" y llegado el caso "un jugador contratendencial".

Vamos a seguir con este tema, sobre todo por lo visto las ultimas semanas que alimentó aún mas las dudas sobre "la distribución" de las compras en el mercado. Y de como la atomización de los "5 grandes" en cuanto a "compras acumuladas de acciones" se definio decididamente en este ultimo rally comenzado el 9 de marzo a favor de la "niña consentida" de la Reserva y el Tesoro Americano, Goldman Sachs:

"El valor justo de mercado"

De wikipedia una síntesis del concepto original:
To understand the original practice, consider that a futures trader, when taking a position, deposits money with the exchange, called a "margin". This is intended to protect the exchange against loss. At the end of every trading day, the contract is marked to its present market value. If the trader is on the winning side of a deal, his contract has increased in value that day, and the exchange pays this profit into his account. On the other hand, if the market price of his contract has declined, the exchange charges his account that holds the deposited margin. If the balance of this accounts falls below the deposit required to maintain the position, the trader must immediately pay additional margin into the account to maintain his position (a "margin call"). As an example, the Chicago Mercantile Exchange, taking the process one step further, marks positions to market twice a day, at 10:00 am and 2:00 pm.

Un ejemplo: Vean la distinción con el concepto antiguo de "a precio de libros"
Stock brokers allow their clients to access credit via margin accounts. These accounts allow clients to borrow funds to buy securities. Therefore, the amount of funds available is more than the value of cash (or equivalents). The credit is provided by charging a rate of interest, in a similar way as banks provides loans. Even though the value of securities (stocks or other financial instruments such as options) fluctuates in the market, the value of accounts is not calculated in real time. Marking-to-market is performed typically at the end of the trading day, and if the account value falls below a given threshold, (typically a predefined ratio by the broker), the broker issues a margin call that requires the client to deposit more funds or liquidate his account.

Dice un tal Frank Holmes:
The chart below shows the change in the banking industry’s unrealized equity losses on their balance sheets (classified as “other comprehensive income”, or OCI). This tends to be mostly investment gains and losses yet to be realized, and is measured here in billions of dollars.


Y explica...
The beginning of 2008 was when the financial companies were first required to use FAS 157 to value securities on their balance sheets. Many of these securities were not trading during this time due to impaired markets, prompting banks to take large writedowns to comply with the prevailing interpretations of FAS 157. Those writedowns continued each quarter in 2008, with the steepest decline coming late in the year.

Ahora habla de como esto afecto en 2008 la explosión de "requerimientos de capital", que podría interpretarse como "reservas de la banca comercial en el banco central".
Using the maximum 4 percent leverage ratio between bank equity and loans, this means that the banks have been eligible to lend roughly $1.6 trillion less than they could have had they not been obligated to make these FAS 157-related quarterly writedowns. Even applying a conservative 10 percent leverage ratio, the foregone loans add up to nearly $700 billion.

The banks could in theory have raised more equity to expand their loan portfolios, but this avenue was largely closed to them because their shares were being hammered by short sellers who understood that FAS 157 would lead to more writedowns.

Y termina:
As we have said, FAS 157 was implemented with the best of intentions, and by no means was that rule change the sole cause of weakened balance sheets. But it’s become clear there were unforeseen complications in the application of FAS 157 that have proven detrimental to financial companies.

Los contadores deben saberlo mejor y los del fisco ¿ también?: ¿las ganancias o perdidas no deben contabilizarse al momento de "realizar" la venta? Esa es la teoría antigua basada en "precio de adquisición o entrado a la hoja de balance" (que se aplica en argentina). Sumamente importante para evaluar, claro, el tema impositivo (así se evalúa la base sobre la que se aplica la alícuota del impuesto). Como es hartamente conocido, en estados unidos los activos de las empresas, son una de las principales fuentes de ingreso del fisco estatal. La pregunta es, cuando comience la recuperación y los activos se revalúen, y "hipotéticamente hablando", la que es una de las principales fuentes de ingreso no vea ese reflejo "patrimonial" en los activos sujeto a la alícuota, ¿como afectará las cuentas publicas?.

¿Puede afectar esto el valor de mercado de la empresa?. Ciertamente no. Aunque a en las financieras una base estática de valuación de activos, especulo, en un periodo de bonanza obligará a contar con un monto de reservas o garantías de esos activos superior al que existiría en caso de ser un "precio justo de mercado". Lo que podría, de alguna manera poner barreras al desempeño de las financieras, claves en todo esto.

Esta bien, estabilizamos la contabilidad futura, aunque el daño ya esta hecho, ¿y despues que?. Este es el tipo de regulación que luego de la hecatombe trae cierto olor a nada, o peor aún, a mas dolores de cabeza.

No fue el gasto, fue la devaluación....

devaluación que hoy no pueden hacer.

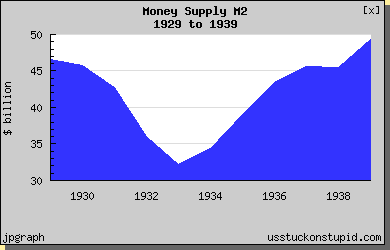
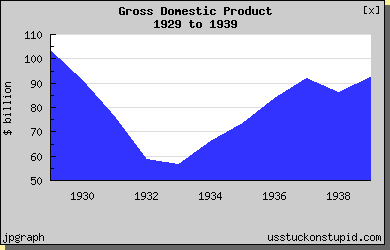
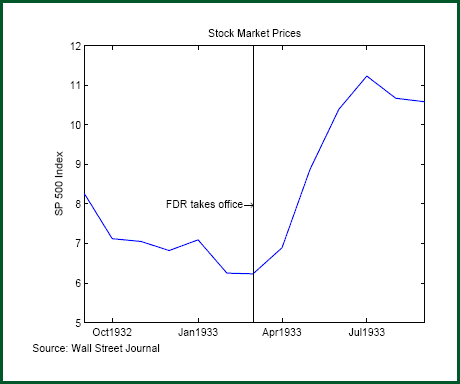
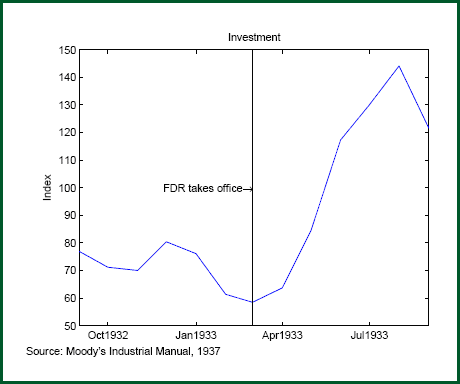
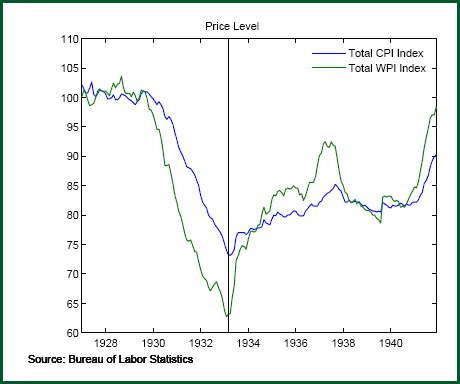
La segunda entrega(la primera aquí) de curiosidades con respecto a la crisis del 30, y como salimos. La hipótesis es sencilla:
expectativas deflacionarias,el oro como patrón referencial de contratos, ajuste de precios relativos fenomenal ex antes y expost, "condición marshall-lerner", ajuste de balanza de pagos por ahorro forzoso = cambio de perspectiva post devaluación, "proceso de anti-burbuja de activos" (una especie de burbuja pero contraria deflacionaria) compensado por oportunidades de arbitraje de contratos denominados en dolares como en divisa internacional (oro), perspectivas positivas de ajuste de precios al alza, recupero de valuación de activos post devaluación.

(Hacer clic para ver el objeto en pantalla completa)

Recordatorio: En la primera semana del mes de marzo de 1933, luego de una semana de feriado bancario las autoridades deciden una nueva conversión dolar-oro.
Recordatorio 2: Como observamos en la primera entrega, los planes "de estimulo" de FDR no llegaron hasta 1936, cuando la recuperación ya estaba en marcha.


Buscando piso: Son los precios ralativos, y no Ben!

Bernanke exultado, políticos que encuentran calma, traders que desconfían pero entienden e incluso aceptan, estrategistas que ven oportunidades, emprendedores que felicitan a la velocidad mas que a la política de facilitar los negocios (aunque no reniegan del "algo mas"), keynesianos que dicen "es la expectativa de gasto publico"!, fisherianos que dicen "es la velocidad que trae calma", monetaristas new age que dicen "son las facilidades crediticias", neoclasicos "realistas" que miran con aprecio "la intervención comienza a funcionar", argentinos matreros que descansan con la ilusión "peron tenía razón".

Para sintetizar en palabras del muy mencionado lince, Gordon G, "de todos esos economistas de harvard, ninguno sirve para nada. Y después se preguntan (a Bud Fox) porque los gerentes de cartera no pueden con el SP500... y los borregos van al matadero".

De todos los citados, la lista se reduce a tres, uno agregado por consentimiento a la teoría que los representa, que por cierto, no andan por ahí haciendo falacias narrativas o "palos de ciego":

1) Estrategistas
2) Emprendedores no financieros

Aunque en este blog se considera que aún falta para ver pisos, sabemos que lo mas importante en los mercados son los precios relativos, y sabemos que los activos financieros descuentan con mayor rapidez escenarios que los activos que se encuentran a la intemperie.

Por tales motivos nos preguntamos: ¿Cual era la estrategia primordial de Bernanke cuando en 2007 empezó su juego; evitar la caída de bancos, evitar el desinfle de precios, recomponer el patrimonio de los deudores, facilitar liquidez para no obligar a un liquidacionismo compulsivo, mantener la tendencia positiva de los activos, hacer que los bancos presten para ponerle piso a los activos claves de la economía (residenciales), facilitar el endeudamiento publico?..
Como verán, varios de los puntos están relacionados, y giran entorno a los precios, específicamente, los relativos del sector residencial con respecto al resto.
Lo cierto, que pese a todos los intentos de Bernanke desde 2007 de soportar el ajuste de precios induciendo a burbujas en medios de la crisis, sabotear la deflación de activos, impedir que cualquier otro escenario que no significara inflación de activos fuera sistemáticamente bombardeado con el arsenal "aprendido", todo lo intentado no funciono.

La velocidad esta logrando lo que Bernanke viene queriendo desde hace ya 2 años, evitar el desinfle de la burbuja inmobiliaria (¿o ustedes creen que el mismo hombre que en 2005 hablo de "no burbuja" quería una deflación administrada? (algo que tipicamente subyace en la mente de alguien muy optimista, por cierto).

El mercado se esta encargando de lo que el tio Ben, que no pudo evitar, esta queriendo. Entonces todos los causalistas del mundo entero ven esto, y salen a la calle con sus pancartas y volantes propagandísticos, apresurados a vender su "ideología" de lo que había que hacer, porque ven ganancia en esa "falacia narrativa" que muy comunmente venden no solo en diarios y revistas, sino también en papers de economía. Ciertamente, la historia debe ser juzgada por una realidad que escapa a la estructura mental con la que queremos entender la realidad, por suerte aún, quedan personas que saben como vender cuando todas compran.

Bernanke y su éxito de política de activos: 70% de ajuste de precios relativos de empresas del sector residencial VS demás del SP500


¿Pero ha ocurrido esto en Estados Unidos? Bueno, sólo en parte. En la economía norteamericana el único mercado que estaba significativamente inflado era el inmobiliario y hasta diciembre de 2008 los precios de las viviendas ya habían caído un 30% desde su punto más alto, lo cual elimina prácticamente toda la sobrevaloración de su precio y permite dar nuevos bríos a este sector. Muchas empresas han quebrado y la economía se está reorganizando con fusiones, adquisiciones y liquidaciones de activos.

En cierto sentido puede que los políticos hayan llegado demasiado tarde para impedir el ajuste: por ejemplo, aunque se ha evitado que algunos bancos quebraran, estos se encuentran en un estado vegetal a la espera de certificar su defunción o de recapitalizarse cuando la economía se recupere, por lo que sólo en parte se ha evitado que enajenaran sus activos en el mercado. Lo mismo sucede con el milmillonario plan de Obama; los fondos públicos no empezarán a gastarse hasta bien iniciado 2010 y mientras tanto la economía continuará ajustándose. Con un poco de suerte, el mercado volverá a ir por delante de los políticos y la economía resurgirá antes de que puedan hundirla definitivamente.

Shorteador en Enron y Calificadoras, en ambas gano

James Chanos ( a Greek-American born 1958 in Milwaukee and graduate of Wylie E. Groves High School) is the president and founder of Kynikos Associates, a New York City investment company that is focused on short selling. He graduated from Yale in 1980. Kynikos (Greek for "cynic") is one of the few firms specializing in short selling that survived the bull market of the 1990s.
He rose to fame in the 1980s as a "short" - a short seller who had a knack of spotting stocks that he thought to be overvalued. Chanos focussed on the fundamentals before betting if a stock would tumble in value. He had the ability and willingness to do the in-depth research needed to expose slippery accounting - research that most Wall Street analysts had neither the training nor the motivation to do at the time.[citation needed]
He spent months researching a stock, and then took a large position for a long period of time.[citation needed] His work turned out to function like a whistle-blower's, exposing companies like Baldwin-United, Drexel Burnham, and more recently, the much famed Enron Corporation.
In October 2000, Chanos started investigating Enron Corporation. He examined their use of mark to model (cousin to mark-to-market) accounting , which, in Chanos' experience, results in management overstating earnings, as well as their low 7% return on capital investment.
Chanos became an early short seller of Enron as 2001 progressed, increased his short position as more information surfaced. When the Enron scandal was out in the open, Kynikos profited greatly and Chanos himself became somewhat of a mini-celebrity as a consequence of his early probe into Enron's problems. Had the thousands of investors listened to his information on Enron, they could probably have saved the millions they lost after the collapse of Enron.
Su jugada de 2007 contra las calificadoras de riesgo:
View from the top
By Richard Beales and Chrystia Freeland
Published: June 8 2007 03:00 | Last updated: June 8 2007 03:00
Jim Chanos is the founder and president of Kynikos Associates, the world's largest dedicated short-selling hedge fund. He formed Kynikos in 1985 and has bet against companies involved in a string of corporate meltdowns, such as Commodore International and Tyco International.

Perhaps most celebrated of all was his early bet against Enron after being puzzled by the company's accounting a year before its collapse in late 2001. But even he admits: "We didn't think it was a fraud until very much near the end of the saga."

His recent public short picks include Macquarie Bank and Moody's Investors Service. Mr Chanos is also chairman of the Coalition of Private Investment Companies, a hedge fund lobby group.

Below are highlights from his video interview with FT.com.

There are few pure short sellers working right now. Is it a hard area to specialise in given the long-running bull market?

We like to say we're the embodiment of survivorship bias but I think it's a very difficult way to make a living on Wall Street, which is why a lot of people don't do it. I hope it remains a difficult way to make a living, because hopefully more people won't do it.

Having said that, I think that there has been winnowing out of the herd, if you will. It probably peaked out, in terms of dedicated short selling funds on Wall Street, in 1990. And then there was another culling of the herd in 2000.

What's your [short selling] case against Moody's?

Moody's is a simple story. It's structured finance. My argument against Moody's is that they are no longer a referee on the playing field, they are actually playing at this point. So although they are wearing an umpire's outfit, they have a Yankees hat on and I think that's the real problem, in that they are so entwined in the structured finance business.

La data especifica:

JUNE 08, 2007
Why is Jim Chanos short of Moody's?

According to today's FT (8th June 2007),the world's most famous short-seller, Jim Chanos, holds a substantial short position in Moody's shares. As Chanos says, 'although Moody's are wearing an umpire's outfit, they have a Yankees hat on and I think that's the real problem, in that they are so entwined in the structured finance business.' Chanos sold Tyco, Enron and the online gaming sector short - would you bet against him again? Utilisation™ has risen from 6.5% to 24% over the last


Cuando nos preguntamos, "que da comienzo a las crisis", siempre vean para el lado de los "cortos", ellos destapan la hoya siempre....

John Paulson, el "lince"

Los short sellers son gente especial, pocos queridos por indagar en lo mas profundo de las sombras de la realidad que nos embarca hacia futuros no muy lejanos. No son anti algo, son reveladores de verdades que nos negamos aceptar, pero jamas anti, porque nemeses de la verdad no hay. Son portadores de la racionalidad, pero más aun, del entendimiento. Ellos dejan que el mercado trabaje, pero son su limite. Son el ying, la luna, lo "negro", la contra-parte, aquella otra mitad que tanto hace falta pero que tanto nos negamos aceptar. Son el equilibrio....

Esta es una breve historia de John Paulson, alias el "lince". Muchos lo creen el responsable de destapar el tema subprime, de inyectarle "volatilidad no esperada" a los modelos de evaluación de activos. De darle sentido a la palabra incertidumbre. De romper la tendencia que hace a los actuarios perder millones, desaparecer bancos y hundir accionistas que no cuidaron sus activos. Hombre que demostró, que en el mercado la modelización de activos es una disciplina tan limitada como la creencia de "lo que no se vio, no existe". John Paulson héroe de un mundo perdido en la arrogancia de revelar el futuro en base a circunstancias presente "modelizadas". No hay estabilidad sin caos, y el orden no es mas que un aparente equilibrio donde los arrogantes son deglutidos por esa maravilla que mal hacemos de subestimar, llamada mercado.


Biografía:John Alfred Paulson (born December 14, 1955) is president of Paulson & Co., Inc., a New York-based hedge fund.
Paulson received his BS in finance from New York University’s College of Business and Public Administration, where he graduated first in his class, and an MBA from Harvard Business School, where he was designated a Baker Scholar, the school's top academic honor, for graduating in the top 5 percent.[1] Paulson began his career at Boston Consulting Group before leaving to join Odyssey Partners. He later worked in the mergers and acquisitions group at Bear Stearns.
Prior to founding his own firm, he was a partner at mergers and acquisitions firm Gruss Partners LP. In 1994, he founded his own hedge fund with $2 million and two employees (himself and an assistant).
Su historial:
Investors had recently gained a new way to bet for or against subprime mortgages. It was the ABX, an index that reflects the value of a basket of subprime mortgages made over six months. An index of those made in the first half of 2006 appeared in July 2006. The Paulson funds sold it short.


The index weakened in the second half. By year end, the new Paulson Credit Opportunities Fund was up about 20%. Mr. Paulson started a second such fund.

On Feb. 7, 2007, a trader ran into his office with a press release: New Century Financial Corp., another big subprime lender, projected a quarterly loss and was restating prior results.

Once-complacent investors now began to worry. The ABX, which had begun with a value of 100 in July 2006, fell into the 60s. The new Paulson funds rose more than 60% in February alone.

But as his gains piled up, Mr. Paulson fretted that his trades might yet go bad. Based on accounts of barroom talk and other chatter by a Bear Stearns trader, he became convinced that Bear Stearns and some other firms planned to try to prop the market for mortgage-backed securities by buying individual mortgages.

Adding to his suspicions, he heard that Bear Stearns had asked an industry group to codify the right of an underwriter to modify or buy out a faltering pool of loans on which a mortgage security was based. Mr. Paulson claimed this would "give cover to market manipulation." He hired former Securities and Exchange Commission Chairman Harvey Pitt to spread the word about this alleged threat.

In the end, Bear Stearns withdrew the proposal. It was merely about clarifying "our right to continue to service loans -- whether that be modifying loans when people can't pay their mortgage or buying out loans when rep and warranty issues are involved in the underwriting process," says a Bear Stearns spokesman.

Events at Bear Stearns soon added to the worries: Two Bear Stearns hedge funds that invested in subprime mortgages collapsed in mid-2007. Suddenly, investors began to shun such mortgages.

As Mr. Paulson's funds racked up huge gains, some of his investors began telling others about the funds' tactics. Mr. Paulson was furious, worried that others would steal his thunder. He began using technology that prevented clients from forwarding his emails.

In the fall, the ABX subprime-mortgage index crashed into the 20s. The funds' bet against it paid off richly.

Credit-default swaps that the funds owned soared, as investors' perception of risk neared panic levels and they clamored for this insurance.

And the debt slices the funds had bet would lose value, indeed fell -- to nearly worthless.
-----------------------------------------------------------------------------
Paulson hedge fund wins big in subprime fallout
Tue Jul 10, 2007 5:32pm EDT

By Dane Hamilton
NEW YORK (Reuters) - The meltdown in the subprime mortgage market has yielded strong gains for Paulson & Co., a hedge fund group that oversees more than $13 billion, a person familiar with the New York-based firm said on Tuesday.

The Paulson Credit Opportunities Fund surged 39.95 percent last month, giving it gains of some 129 percent in the first half of 2007 on bets the subprime market would decline, the source said.

Paulson, which is headed by investor John Paulson, also posted gains of 6.15 percent in its merger arbitrage fund in June, giving the fund gains of 27.7 percent year-to-date through June. Paulson is best-known as an event-driven hedge fund group, sometimes employing activist strategies.

Más sobre este "lince" de los mercados:
Paulson's gains come amid several high-profile collapses among subprime investors, most notably two hedge funds managed by Bear Stearns Cos BSC.N, where years ago Paulson was a managing director
Mr Paulson, himself a former managing director at Bear Stearns, stole the crown after setting up the $150m Paulson Credit Opportunities Fund in June 2006 to short sub-prime mortgage-backed assets.
Where other investors bet against the entire sub-prime index, Mr Paulson's team drilled down to the individual CDOs, delivering net returns of 590pc for investors in the fund by the end of the year.

Tambien fue por los bancos, y tambien gano:
Al concluir ese año, el financiero ordenó a sus analistas que examinaran los balances de las entidades financieras en aprietos, entre ellas muchas del Reino Unido. "Nos centramos en los bancos que tenían montones de hipotecas", dice Paulson.

"Cuando esas compañías cayeron, ampliamos nuestro enfoque no solo a los activos hipotecarios, sino a todos los tipos de créditos".

He aquí la recompensa: cuatro de los fondos de Paulson se situaron entre los 20 hedge funds de mejor evolución, y los 20 más rentables, en los nueve primeros meses del 2008, según datos recogidos por Bloomberg, otras firmas de investigaciones sobre fondos de cobertura y entidades inversoras.

Las alzas de los fondos de Paulson variaron entre un 15% y casi un 25%. Sobre la base de esos resultados, al 30 de septiembre se encaminaban a suministrar a Paulson & Co. 1.050 millones de dólares de ganancias.

Ahora... va por el oro:

Now we have the news that the mining group Anglo American has sold its remaining 11.3 percent stake in South Africa's AngloGold Ashanti for around $1.3 billion to Paulson & Co, the hedge fund run by John Paulson. You know, the guy who shorted subprime and made an unearthly fortune.

Here's the official statement from Anglo American (via FT Alphaville):

Anglo American announces the sale of its remaining 11.3% shareholding (39,911,282 shares) in AngloGold Ashanti Limited to investment funds managed by Paulson & Co Inc for $32.00 per share in cash, generating proceeds of $1.28 billion. The proceeds will be used for general corporate purposes. Consistent with Anglo American’s stated intention to dispose of this non-core holding, Anglo American no longer owns any shares in AngloGold Ashan
Como para no seguirlo....

Lo bueno de haberlo sufrido

El sector tecnologico no solo es el que mejor aguanto sino el mas elactico % para subir. Ya pasaron por esto, ya ajustaron sus precios, y ahora solo les queda esperar. ¿Puede estar aquí la proxima burbuja accionaria?. Financieras descartadas, servicios descartados, consumo descartado (ni se movieron algunas), industrial descartada (muy dificil que se produzcan aquí, el start up es casi nulo)... El mercado a veces se hace el tonto y aparenta perder la memoria, pero no la pierde. Que resistan no es que exista la posibilidad de una nueva hipertrofía valorativa. Aun quedaron daños irreparables de aquel desperdicio masivo de capital perdido en pequeños galpones hogareños de california. Resistir no es sinonimo de fortaleza. Tampoco madurar es sinonimo de aventurarse. Habrà que buscar otro sector, porque el tecnologico tambien esta descartado, ¿por que?... porque la historia enseña que se necesitan varias cosas para una burbuja: (Ser adaptables al mundo crediticio = derivados); (ser inmaduras en el desarrollo, o sea gran potencial de start up de base -desde hace años que esta maduro el mercado de nuevas suscripciones-); (que el capital ete fluyendo sin miedo, cosa que hoy no ocurre); (que no vengas de la mayor burbuja de la historia en cuanto a precio por ganancia); (que seas un sector volatil (en titulos privados) a los flujos de capital).

No tienen que cumplirse todos esos requisitos, con algunos alcanza. Lamentablemente no es el momento de las tecnologicas, si en realidad se busca el beneficio extraordinario.


Mi capitan, el tiempo: Sin devaluación no había "milagro"...

12 de marzo de 2009

A lo visto en Finanzas publicas, respondo brevemente: La guerra no fue, pero el gasto de FDR... Tampoco


Los siguientes graficos son una serie de fundamentos clase "palo de luz que sirven para apoyarse" que fundamentos teóricos que expliquen como la destrucción contractual puede emular un cambio de percepción futura.

Se que es una discusión larga y desgastante, sobre todo cuando hay una estructura metateorica y tecnica de lo que se supone "como debe funcionar el sistema", una especie de "posición dominante" de ciertos circulos- No voy a decir nada nuevo pero voy hacer un poco amarillista al enunciarlo, a ver si el lector profana los enlaces adjuntados y se pone a pensar: ni FDR innovo (todos los gobiernos gastaban en tiempos de crisis, la diferencia fue "ese diferencial que permitio la devaluación en el gasto corriente", ni Keynes revoluciono las ciencias (¿heredero de la escuela inflacionista?), ni Say estaba del todo equivocado (quien refuto a la escuela inflacionista), ni la demanda es el problema, ni el"exceso de ahorro" de su momento (remarco... de su momento) es el cancer a extripar hoy!, ni la FED es la salvación y menos aún, el mesías del gasto publico (que en mi blog tiene una etiqueta especial)

Da para mucho...


Barbara Realidad: "La vuelta del UPTICK"

A los politicos no les importa nada la realidad de los hechos, ellos actuan y luego piensan, es preferible dicen "equivocarse al hacer que no hacer, aunque eso signifique estropear los mercados" (la arrogancia del planificador le llamaría el gran Hayek).
Parece que finalmente volverà el uptick. Una pena, porque a los minoristas esto nos deja fuera de carrera. Como si restringiendo a los vendedores apareceràn los compradores!...

Este es el verdadero motivo de la subida de ayer en papeles muy vendidos. Fue un corrida de osos perseguidos por los burocratas del WS y la malaría de periodistas idiotas que entienden el mercado por las nefastas columnas de los Krugman y companía.

el presidente del comité de Servicios Financieros del Congreso, Barney Frank, anunció ayer que la SEC reintroducirá una polémica norma que limita las posiciones bajistas el próximo mes. Y Wall Street aceleró su subida con la noticia.

Se trata de la llamada uptick rule, que era una norma que estuvo vigente mucho tiempo hasta que fue derogada hace año y medio. Esta norma sólo permite tomar posiciones bajistas si el último precio de una acción (el último tick) es superior al anterior; es decir, sólo se puede poner uno corto si el movimiento anterior ha sido alcista. Esto pretende evitar que las posiciones bajistas alimenten el desplome de los valores. Los short sellers deben esperan un rebote antes de tomar posiciones.


La verdad siempre saldrà a la luz, aunque subsidien a los comprados, prohiban a los vendedores y pinten a lo Moreno que el plan del mesías del gasto publico nos salvarà--

Estamos grande, y no somos tontos.

Como diría Gordon Gekko: "Y los borregos van al matedero!"

Vendedores de Verdura: Cotton

Estan haciendo un despelote por el tema de formosa, así que hoy le mande un email a un colega formoseño que sabe mucho del tema así que paso a comentar un par de cosas: 1) los acopiadores del gobierno siempre existieron, no es que ahora aparecen como salvadores. La provincia tiene acuerdos con las cooperativas, todas manejadas por minifundistas totalmente inviables que no representan mas del 15% de la cosecha global, según la cual les garantiza una contribución marginal que cubra los costos de producción, o sea un subsidio. El resto de la producción esta en manos de medianos (la mayor parte de la cosecha) y productores profesionales,

2) todos ellos hoy enfrentan el grave problema que los acopiadores que adelantan capital principalmente de terceros para comprar la cosecha, y que necesitan de financiamiento principalmente del banco del gobierno formoseño, este les esta pidiendo tasas del 20%!!, frente a la campaña anterior que eran del 9%. Los acopiadores dicen que el financiamiento era con parte del dinero coparticipable que el gobierno nacional dejo de girar. Lo que el gobierno de formosa quiere que los acopiadores carguen con las perdidas por costo de capital, y estos se negaron, como corresponde. De ahí el precio flotante para las 2202 libras (1 tonelada) sea casi 30% por debajo del precio de mercado internacional, que tampoco es tan así, porque a las distintas especies hay que restarle el precio de flete, comercializacion y "financiero". Para la venta local o internacional son los mismos requisitos. Por lo tanto el diferencial de precio no debe ser superior al 20%, = al costo del adelanto de capital a los productores.

3) Ante esto, el gobierno sale a decir que va a sostener precios minimos, de hecho siempre lo hizo, pasa que los precios que pagaban los acopiadores siempre eran superiores tanto para cooperativistas (deberian reconvertirse o empezar a emigrar a las ciudades porque son totalmente inviables desde hace 30 años!) como para profesionales (golpeados por la escasez de recursos de la provincia).

Lo cierto es, que van a salvar a ese cupo de "cooperativistas" y el resto se va a la lona. En ves de negociar algún adelanto de dinero de algun banco oficial salen hacer ruido...... estupidos.

La conclusión debe ser sencilla, o el gobierno central no tiene un mango para las provincias o el gobierno de formosa esta semiquebrado, o una combinación de ambas.

De mas esta decir, que en ves de hacer propaganda con planes estatales todos fallidos (Si ministro Fernandez, el estado tambien fracasa en sus muy elaborados planes!), giraran dinero a las provincias para financiar las economías regionales. Claro, como ya quemaron toda la guita del Anses y comprometieron para tapar agujeros fiscales la disponibilidad de las AFJP, queda el argumento de "por eso necesitamos retenciones a la soja".... ni ellos se lo creen.

Otra muestra mas que gasto publico + volatilidad cambiaria + estado presente, no es una formula del todo realista para superar esta crisis. Mr Obama, tome nota, que Argentina es el futuro de usted.

Vendedores de Verdura: SEC vs otros

Economistas de la SEC defienden en un estudio el no regreso del sistema regulador de la venta de corto conocido como UPTICK, el cual consiste en imponer límites a las órdenes de venta de corto sujetas a precios superiores a una venta anterior. Toda venta realizada en to (primera venta) no puede ser seguida de una venta si el precio de mercado esta por debajo de la venta en to. Toda venta de corto debe corresponder con un t+1 de p1 (precio de mercado de segunda venta) mayor no igual a to de po (precio de mercado de primera venta). Dependiendo de la estructura de precios, había una escala % de “espera” en la venta, así fue establecido luego de una primera suposición hecha a finales de los 30 por el entonces primer director de la SEC, Kennedy, que encontraba en la practica de venta de corto continua sin limite de espera los llamados “bear raid”, una estrategia de un grupo de traders para realizar caídas de precios continuas para cubrir posiciones, sea esto de forma operativa o mas adelante en la convencional idea del “rumor”, hasta 2007 la operativa era consideraba una practica ilegal.

En julio de 2007 fue eliminada por considerarla luego de estudios que incluyeron simulacros, por ser una “regla irrelevante que reducía modestamente la liquidez sin contribuir determinantemente en procesos de manipulación de mercados o “bear raid”.

Distintos economistas, politicos y el propio Bernanke vienen clamando desde entonces la vuelta a esta barrera para los vendedores de corto. Tanto Obama como Maccain, como economistas de distintas universidades coinciden en que “existe una llamativa correlación entre el aumento de la volatilidad en los precios y la eliminación de dicha barrera”. Maccain llego a decir que Cox estaba haciendo de “nuestros mercados un casino” (como todo político charlatán…). Cox intento el año pasado convencer a los miembros de la comisión de instaurar de nuevo la prohibición, pero no tuvo éxito. La iniciativa quedo en la nada luego que estudios de la SEC demostraran que la prohibición temporal de la venta en corto en descubierto en entidades financieras no sirviera para reducir la volatilidad y normalizar los precios.

Alomi y Caglio, dos economistas de la SEC tuvieron a cargo la investigación sobre el uptick y su potencial poder de frenar la tendencia bajista. Encontraron luego de un estudio histórico y actual, que el UPTICK era poco eficaz en los momentos que mas se lo necesitaba, o sea, en mercados netamente bajistas, ya que la volatilidad en los precios no se reducía. El profesor Michael Pagano de la universidad de Villanova coincide al respecto, “la volatilidad es un fenómeno que abarca no solo la estrategia operativa”. Según él la existencia de un comercio electrónico disminuye los efectos de tal iniciativa, que la SEC ha demostrado reiteradas veces, dada la simultaneidad en la velocidad operativa.

El estudio de ambos economistas arrojo que los short seller suelen operar cuando el mercado reduce su volatilidad, generalmente cuando la tendencia es alcista, haciendo de oferta, y corriéndose de la venta cuando la volatilidad crece y el precio decae. Todo al revés de lo que supuestamente decían economistas, políticos y otros tantos. En circunstancias de extrema volatilidad el vendedor de corto es mas precio sostén demandando para cerrar posiciones que un “bear raider”.

Bernanke el pasado 25 pidió el regreso de la ley que prohíbe dicha operatoria, la SEC no tardo en responder.

Si buscan chivos expiatorios, muchachos…traten la próxima de que sea mas elaborado.

La historia sin fin: "GM"

¿Quiere Obama expandir el modelo de quebranto de GM a toda la economía?.

El Lobby sindical, tan demócrata como peronista de acá, poco ha servido en aquellos ejemplos que nos sirven de parámetro de hacia donde puede ir el sistema, con sus problemas, de instaurar regimenes sindicales corporativistas. Esos carteles que fijan precios mínimos y abogan por sistemas de status quo de supuesto bienestar han quebrado a GM. No solo GM es victima de la falta de visión de sus CEOs, también de su fallido estado de bienestar local, intra empresa, que los ha dejado en la quiebra. GM es lo mas parecido a una pequeña Suecia en tierras donde la innovación, la competencia, la productividad y la adaptación para servir al consumidor, son clave.

La industria americana paga en promedio 25 dolares la hora, la industria automotriz japonesa en Estados Unidos paga 42 dolares hora, mientras que GM alcanza los 74 dólares + beneficios que van desde Seguros de salud para retirados hasta cuantiosas inyecciones en sus planes de pensión, pasando de seguros de salud pulposos para su planta permanente, sin olvidar su esquema de ayuda a los empleado para obtener vivienda propia, auto propio y planes extensivo de créditos para consumo entre otras necedades.

GM en los años gloriosos de Mr Slogan, quien será recordado por mantener a flote a la empresa en medio de la gran depresión sin dar ni siquiera perdida en lo peor de aquella crisis cuando bancos caían por doquier y el sistema se contraía un 30%, fundo sus bases imperiales en un sistema de encuestas anuales de los gustos americanos por los automóviles, fijo estándares de estilos para los distintos nivel de ingreso de los americanos, desde Chevrolet hasta Cadillac, y contaba con una plantilla de empleados que no abogaban por atentar contra ese negocio que les dio a millones la oportunidad de tener su primer auto, su primer remuneración o sus primeros dividendos. Era la época donde las decisiones de crecimiento personal no estaban en parasitar con corrosivos postulados la magia del capitalismo. Pero vinieron los 60, y con apoyo demócrata el sindicalismo comenzó el deglutamiento de las bases de la empresa con distintas leyes, desde seguros hasta planes de pensión. Se les dio poder a los sindicatos para sabotear la producción y el managment de la empresa. Managment, que al estilo francés, tuvo que educarse ya no en como solventar los gustos de los americanos sino en como negociar con una plantilla de salvajes que décadas después arruinarían uno de los mayores logros del capitalismo a escala mundial, pero con el argumento del diablo en manos, todo esto lo hacían por el porvenir de sus hijos y nietos (no les suena a los planes faraónico de endeudamiento keynesiano donde Jesus “Estado” es capaz de multiplicar los peses y el pan con solo gastar unos miles de millones para salvar las próximas generaciones?).

Corrían los 70, la tecnología y los procesos cambiaban, y los sindicatos se fortalecían. Ya en esta época comenzaba a emerger la inhabilidad de la gerencia para manejar las riendas del negocio. Negocio en manos de los sindicatos y no de los accionistas ni gerentes. Los primeros conflictos comenzaron con las reformas de Reagan, que sin apoyo del congreso intento desairar el corporativismo sindical, sin éxito en GM.
GM comenzaba a mostrar indicios de desgaste estructural.

Comenzó la época del endeudamiento y el roll over sin miramientos de los contratos con los sindicatos para no ver afectada su ya endeble realidad. De automotriz paso a ser una especie de estado de bienestar en miniatura, con todos los limites que impone. Donde el tributo venía no de leyes que obligaran a pagarles sus déficits sino de la capacidad de venta a clientes cada vez mas abiertos al mundo de la innovación, donde el peso de los intereses comenzaba a converger con una inviabilidad de los negocios y estructuras de costos endurecidas por la imparcialidad del corporativismo “desbienefactor sindical”.

Llegaron los 90 y la crisis se acentúo, la perdida de acción en el mercado automotriz se incremento, la deuda se disparo, la presión de los sindicatos por mayores beneficios se amplio, es que los demócratas estaban de nuevo en el poder. Las perdidas se volvieron moneda común, y la abismal diferencia de remuneraciones se amplio a un record hundiendo el margen operativo a niveles jamás antes vistos. El obtener capital se volvió una complicación, a finales de los 90 se olía la calificación de JUNK BOND que había emitido, lo que dificultaba aun mas la obtención de capital.

Con Bush en el gobierno, y con un estado de bienestar localista enorme, GM perdió en tres años lo que había ganado en dos décadas(72.5 miles de millones). Sostenida por bancos regionales y dos institucionales nacionales (banco de America y Fargo) a finales de 2006 el negocio se volvio inviable, aún así los sindicatos seguían manteniendo por su poder de negociación las riendas del negocio. La falta de capital hundió a la compañía en conflictos, mientras los accionistas veían desaparecer su valor de mercado. El fin de un principio había llegado. Una empresa despojada por sus empleados, con accionistas extasiados y una gerencia incapaz de hacerle frente a los males de un estado de des-bienestar de esa magnitud, no podía terminar de otra forma que en la quiebra técnica, aunque financiada como siempre, por los contribuyentes americanos, no solo personas físicas sino empresas (en su gran mayoría) que hicieron las cosas bien pero que debían cargar con el muerto de aquel experimento de cuatro décadas llamado “historia de una agonía” o nunca mejor dicho “el ejemplo a no seguir”.

Tarde o temprano la mierda sale a la superficie, y es en esos tiempos de incertidumbre cuando la viabilidad de un negocio sale a la luz. Evidentemente como Buchanan explicara en un idioma similar al de Duhalde en 2002, “los estados de bienestar están condenados a no sobrevivir a las crisis financieras”, y el proyecto de Obama no será la excepción.

Cárteles, corporativismo y salvajismo “benefactor”….. la formula que dicen, nos sacarà del pozo. Nos han despojado no solo el patrimonio y una porción cada vez mayor de nuestro ingreso, sino que también, nos han despojado la historia.

powered by Blogger | WordPress by Newwpthemes | Converted by BloggerTheme